Domain druckluftregler.de kaufen?
Wir ziehen mit dem Projekt
druckluftregler.de um.
Sind Sie am Kauf der Domain
druckluftregler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftregler.de kaufen?
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
Was sind die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche?
Die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche sind die Schadensmeldung durch den Versicherungsnehmer, die Schadensbegutachtung durch einen Sachverständigen und die Auszahlung der Entschädigung durch die Versicherungsgesellschaft. Zudem können auch alternative Streitbeilegungsverfahren wie Schlichtungsstellen oder Ombudsmänner genutzt werden, um Konflikte zwischen Versicherungsnehmer und Versicherungsgesellschaft zu lösen. In einigen Fällen kann auch eine gerichtliche Klärung notwendig sein, um Schäden in der Versicherungsbranche zu regulieren. **

Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:



-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **

Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
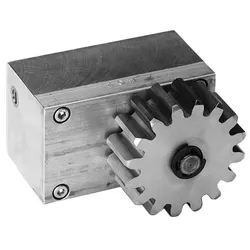
Marantec Radialdämpfer Modul 6 zur Regulierung der SchließgeschwindigkeitMarantec Radialdämpfer Modul 6 zur Regulierung der Schließgeschwindigkeit Lieferumfang 1 x Radialdämpfer mit Stirnrad M6-12Z Kontrolliertes Schließen für mehr Sicherheit an Schiebetoren Der Marantec Radialdämpfer Modul 6 zur Regulierung der Schließgeschwindigkeit ist eine hochwertige Originalkomponente für Schiebetoranlagen und sorgt für ein kontrolliertes sowie sicheres Schließen entriegelter Tore. Speziell für Schiebetore mit Zahnstangen Modul 6 entwickelt, reduziert der Marantec Radialdämpfer Modul 6 die Schließgeschwindigkeit zuverlässig und trägt dazu bei, Beschädigungen am Tor, an der Toranlage sowie an angrenzenden Bauteilen zu vermeiden. Durch die präzise Abstimmung auf das Modul 6 integriert sich der Radialdämpfer optimal in bestehende Marantec Antriebssysteme und unterstützt einen langlebigen sowie sicheren Betrieb. Bei Scheurich24 erhalten Sie ausschließlich Original Marantec Ersatzteile und Zubehör für höchste Qualität und maximale Betriebssicherheit. Effektive Regulierung der Schließgeschwindigkeit Der Marantec Radialdämpfer Modul 6 wurde speziell entwickelt, um die Schließgeschwindigkeit von entriegelten Schiebetoren zuverlässig zu regulieren. Dadurch wird verhindert, dass das Tor unkontrolliert oder mit hoher Geschwindigkeit in die Endposition fährt. Dies erhöht nicht nur den Schutz der gesamten Toranlage, sondern reduziert gleichzeitig die mechanische Belastung der verbauten Komponenten. Durch die exakte Verzahnung mit 12 Zähnen arbeitet der Radialdämpfer Modul 6 besonders präzise und sorgt für einen gleichmäßigen Bewegungsablauf. Langlebige Originalqualität für den professionellen Einsatz Als Originalprodukt von Marantec überzeugt der Radialdämpfer Modul 6 durch seine hochwertige Verarbeitung und seine hohe Zuverlässigkeit. Er wurde speziell für den dauerhaften Einsatz an Schiebetoren entwickelt und erfüllt die hohen Qualitätsstandards des Herstellers. Die robuste Konstruktion gewährleistet eine gleichmäßige Dämpfungswirkung über einen langen Zeitraum und trägt dazu bei, den Verschleiß an Zahnstange, Stirnrad und weiteren Antriebskomponenten zu reduzieren. Dadurch profitieren Betreiber von einer erhöhten Lebensdauer der gesamten Toranlage und einem dauerhaft zuverlässigen Betrieb. Technische Eigenschaften im Überblick Hersteller: Marantec Produkt: Radialdämpfer Modul 6 Modul: 6 Anzahl der Zähne: 12 Maximale Dämpferbelastung: 7 Nm Einsatzbereich: Regulierung der Schließgeschwindigkeit entriegelter Schiebetore Geeignet für: Schiebetore mit Zahnstangen Modul 6 Original Marantec Zubehör Optimale Ergänzung für moderne Schiebetoranlagen Der Marantec Radialdämpfer Modul 6 zur Regulierung der Schließgeschwindigkeit lässt sich optimal in kompatible Schiebetoranlagen integrieren und sorgt für einen kontrollierten Endlauf des Tores. Gerade bei größeren oder schwereren Schiebetoren unterstützt der Radialdämpfer Modul 6 einen gleichmäßigen Bewegungsablauf und reduziert Stoßbelastungen beim Schließen erheblich. Dies schont sowohl die mechanischen Bauteile als auch die gesamte Toranlage und erhöht gleichzeitig den Bedienkomfort sowie die Betriebssicherheit. Original Marantec Zubehör bequem bei Scheurich24 bestellen Mit dem Marantec Radialdämpfer Modul 6 zur Regulierung der Schließgeschwindigkeit entscheiden Sie sich für eine hochwertige Originalkomponente, die optimal auf Marantec Schiebetorsysteme abgestimmt wurde. Die präzise Verzahnung mit 12 Zähnen, die Auslegung für Zahnstangen Modul 6 sowie die maximale Dämpferbelastung von 7 Nm sorgen für eine zuverlässige Regulierung der Torbewegung und einen langlebigen Betrieb. Bestellen Sie den Marantec Radialdämpfer Modul 6 jetzt bequem bei Scheurich24 und profitieren Sie von schneller Lieferung, kompetenter Beratung und hochwertiger Originalqualität für Ihre Toranlage.449,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Was sind die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche?
Die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche sind die Schadensmeldung durch den Versicherungsnehmer, die Schadensbegutachtung durch einen Sachverständigen und die Auszahlung der Entschädigung durch die Versicherungsgesellschaft. Zudem können auch alternative Streitbeilegungsverfahren wie Schlichtungsstellen oder Ombudsmänner genutzt werden, um Konflikte zwischen Versicherungsnehmer und Versicherungsgesellschaft zu lösen. In einigen Fällen kann auch eine gerichtliche Klärung notwendig sein, um Schäden in der Versicherungsbranche zu regulieren. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.